本月存档版《DeFi 收益指南》:看板上每个仓位的安全评分、收益产生机制,以及会导致其失效的具体因素。数据固定于发布当日。


存档版本 — 2026年9月。 以下数据为发布当日的状态,不再更新。最新看板与我们的当前观点,请见《DeFi 收益指南》。
当下 DeFi 里风险调整后最好的收益,是对 USD.AI 的 GPU 借贷账本的固定利率敞口。10 月到期的 PT——即本金代币,Pendle 的固定利率那条腿,你以折价买入、在一个确定的日期按面值赎回——现在支付 10.86%,策略安全评分为 80。看板上没有第二个仓位能在付这么多的同时还拿到这个分数。
但「钱应该去哪里」这个问题的诚实答案,根本不在看板上。比特币现在接近 7.7 万美元。如果一年内涨到 10 万,就是 25% 的收益——高于下面任何一个仓位,而且它的风险形态,对大多数读者来说比一个次级再保险份额要好理解得多。我们在 8 月说过底部已经出现,当时 BTC 在 6.4 万附近。这个判断我们保持不变。同时我们也要直说:它已经兑现过一次了,所以从这里开始,这笔账没有当初那么划算。
支付最高的那批仓位,坐在看板的最底部,是对 Strategy 的 STRC 优先股的杠杆敞口。有三条规则在每一期都成立:当固定端与浮动端支付相同时,选固定端;激励不等于收益;以及在高杠杆下,让你爆仓的是借款利率,而不是抵押品。
底部判断兑现了,而它兑现的方式才是真正的功课。
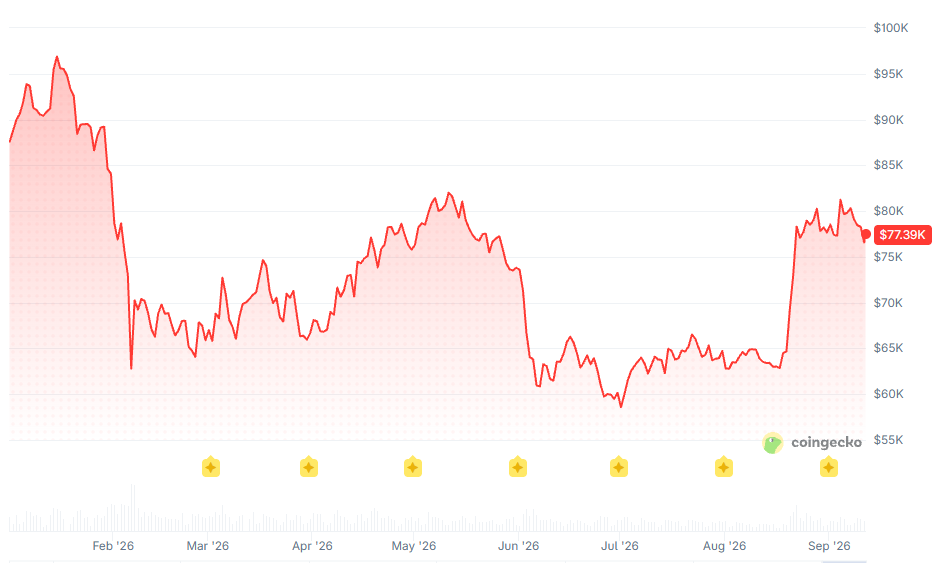 比特币年初至今。那波没有人站在正确一边的行情,只用了大约十天。
上个月我们写道,比特币吸收了一次 1.16 亿美元的硬件钱包被盗、两家交易所关停,却没有创出新低,并且**「边际卖方已经耗尽,这正是坏消息不再推动价格的原因」**。而接下来发生的并不是缓慢爬升。价格在 8 月的前三周一直趴在 6 万出头,然后几乎是垂直拉起。
这个模式值得记住,因为它一再重演:市场不会走到人们已经形成共识的那个位置。 上个周期几乎所有人都想要 15 万美元,而 CoinMarketCap 那一整套顶部指标没有一个被触发,行情在 126,209 美元戛然而止。这个周期几乎所有人都认为 5 万美元是大底。它停在 5.9 万附近,然后谁也没等就走了。押注共识价位,在两个方向上都是亏钱的交易。
剩下的宏观变量是美联储,下一次议息在 2026 年 9 月 16 日。目前市场的天平更偏向加息而非降息,而机构之间的分歧相当大——但无论哪种结果,它基本已经被市场消化,也不再是决定这个市场方向的东西。它真正决定的是地板:在 3.50%–3.75% 的政策利率下,把稳定币借给一个蓝筹货币市场,拿到的大致就是政策利率,不会更多。下面所有收益都要拿这个地板来衡量。
本月有两条新闻,真正改变的是仓位,而不是情绪。
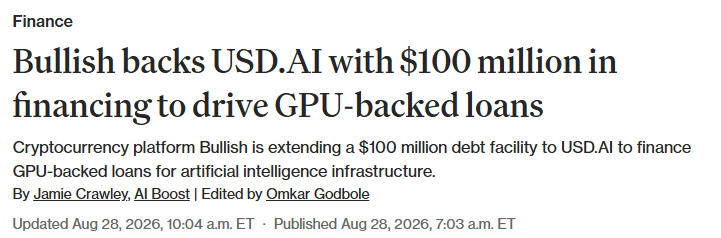 GPU 借贷账本的需求端,不再是一个悬而未决的问题。
8 月 28 日,Bullish 向 USD.AI 提供了 1 亿美元的稳定币债务额度,并表示计划上线 sUSDai 交易对——后者同样重要,因为一个中心化场所为这个资产报价,意味着多了一条不依赖链上池子的退出通道。在那之前几天,英伟达公布了 962 亿美元的单季营收,数据中心业务同比增长 117%,并给出 FY2028 约 70% 的增长指引,同时明确说明这份指引是受供给约束的。直白地读:为这些贷款作抵押的硬件,租出去的速度快过它能被造出来的速度。
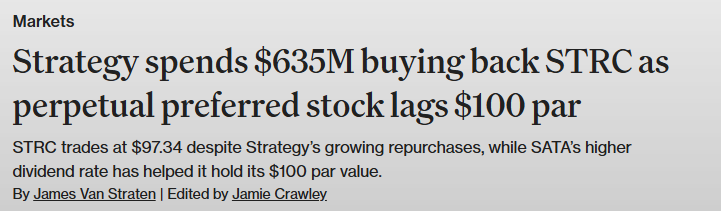 买盘是真的。面值仍然没有回来——而这个缺口就是整笔交易本身。
另一条是 Strategy。它在 8 月 31 日至 9 月 7 日之间以 1.763 亿美元回购了 1,810,885 股 STRC,均价约 97.48 美元,授权额度还剩约 11.9 亿美元。同时它也重新开始买比特币——在截至 8 月 30 日的那一周以 80,318 美元的均价买入 4,603 枚 BTC,是十周以来的第一笔。有人吐槽这是低卖高买,就盘面而言他们没说错。但对一个持有 STRC 抵押品的人来说,重要的是另一件事:公司仍然在优先股和普通股之间选择优先股,而且现在是用现金在做,不再靠卖比特币。
按安全评分排序,而不是按收益率。这个排序本身就是重点——利率聚合器能告诉你一个仓位付多少,但它们都不会告诉你该不该拿。
| 安全评分 | 仓位 | 年化收益 | 风险 | 收益来源 |
|---|---|---|---|---|
| 94 | Aave v3 Supply USDT (Ethereum) Ethereum | 3.91% | 中 | 3.91% USDT Lending Interest |
| 92 | Fluid Lending USDT (Ethereum) Ethereum | 4.53% | 中 | 4.53% Lending APY |
| 80 | PT-USDai (Arbitrum) Oct 2026 Arbitrum | 10.86% | 中 | 10.86% Fixed PT Yield |
| 75 | PT-sUSDai (Arbitrum) Oct 2026 Arbitrum | 12.09% | 中 | 12.09% Fixed PT Yield |
| 71 | LP-reUSD (Ethereum) Dec 2026 Ethereum | 9.01% | 中 | 7.02% Underlying Yield · 0.07% Swap Fees · 0.34% PENDLE Rewards |
| 67 | PT-reUSDe (Ethereum) Dec 2026 Ethereum | 18.33% | 中 | 18.33% Fixed PT Yield |
| 59 | PT-apyUSD (Ethereum) Nov 2026 Ethereum | 14.59% | 中 | 14.59% Fixed PT Yield |
| 42 | PT-sUSDat (Monad) Jan 2027 Monad | 17.41% | 中 | 17.41% Fixed PT Yield |
以上为 2026年9月25日 当日数据,按安全评分排序,而非按收益率排序。本文为存档版本,数据不再更新;最新看板请见《DeFi 收益指南》。
以上数字实时读取自我们的策略数据库,与策略页显示的是同一组数据,不会被冻结在发布那一刻。每月变化的是下面这些判断。
| 相较 8 月 | 变化 | 为何重要 |
|---|---|---|
| 现货判断 | 维持,而且已经兑现 | 我们在 BTC 约 6.4 万时判断底部已到。现在接近 7.7 万。一个判断兑现之后还要不要继续拿着,比做出这个判断更难;而它的性价比确实变薄了——但仍然没有薄过一个 6% 的稳定币仓位 |
| USD.AI | 升至信用栈顶部 | Bullish 的 1 亿美元额度,加上英伟达那份受供给约束的指引。问题从来不是抵押品的价格,而是还有没有人要租它。这个问题已经关闭 |
| Monad 上的 LP-sUSDe | 移出看板 | 上个月评分最高的仓位。它现在支付 8.25%,远低于 8 月的水平。补贴被压缩,正如「激励不等于收益」这条规则预告的那样。没有任何东西坏掉;只是激励变小了 |
| 两个循环杠杆仓位 | 移出看板 | 不是因为它们失败了。sUSDS/USDT 仍支付 0.25%,apyUSD 循环仍支付 32.22%。但固定利率的那几行现在能给出可比的钱,而且不附带清算线——这让那份杠杆变成了没人付钱给你的风险 |
| STRC 系列 | 可投,仓位仍要小——而且现在可以被度量了 | 一周之内以约 97.48 美元均价回购 1.763 亿美元。回购是真的,面值没有回来,而 Strive 的 SATA 靠更高的股息率守住了面值。这个买盘现在有了竞争对手 |
| 积分 | 一个赛季值得做,两个我们不碰 | APYX 的 TGE 已锁定在 10 月 13 日,CHIP 赛季 10 月 15 日结束,而 Saturn 已经滚入一个 12 月 8 日才结束的新赛季——8 月看起来的「三个即将收官的赛季」,现在是一笔干净的交易加两笔没有终点的 |
| 货币市场 | 新增进看板 | 现在把稳定币借出去,拿到的大致就是美联储的政策利率。这不刺激,但它是这里每一个仓位都必须跑赢的那个数字,所以它该在看板上,而不是在脚注里 |
机制。 你存入稳定币,借款人按利用率曲线付息,你收走。没有到期日,没有杠杆,没有需要你去建模的代币。它是这里最无趣的一行,也是最重要的一行,因为它是其他每一行的替代选项。
值得注意的是,同样一美元赚到的钱并不一样。 把 USDT 供应给 Aave v3 拿到 3.91%;把同样的 USDT 供应给 Fluid 拿到 4.53%。这个利差来自两个我们分别评为 94 分和 92 分的场所之间的利用率差异,不是补贴,也不是信用溢价。它是这份指南里成本最低的一次改善,而大多数人出于习惯把它留在桌上。
什么会让它失效: 基本上没有东西会——这正是重点。但这条利率是浮动的,并且跟随政策。如果美联储降息,这一行会最先、也最深地往下掉,而下面所有固定利率的仓位,事后看会比今天看起来更划算。
机制。 对 USD.AI 的 GPU 抵押借贷账本的固定利率敞口。贷款以算力硬件作抵押,因此承销层面的核心问题是 GPU 租赁价格能否守住——而这个月,英伟达用一个供应商能给出的最大音量回答了它。
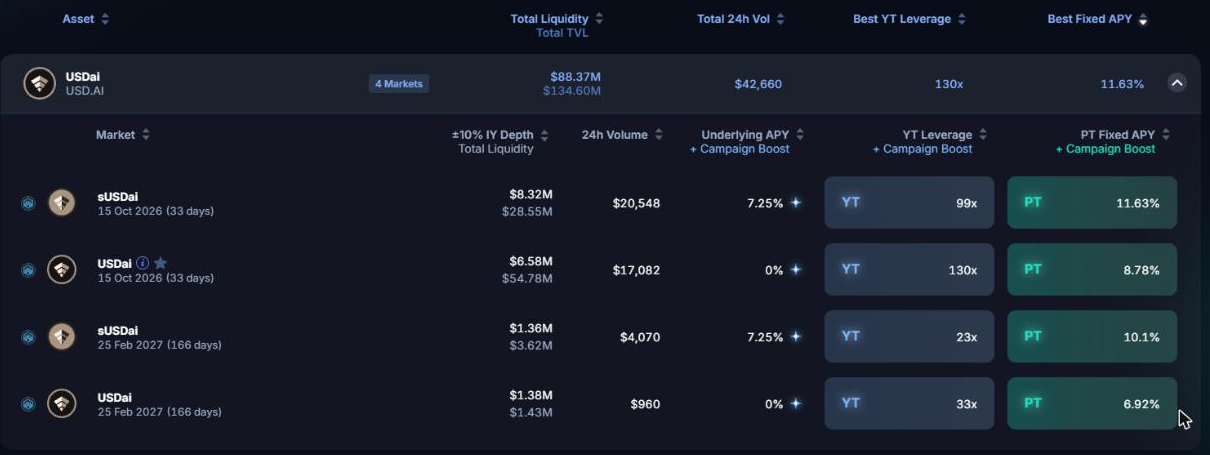 四个市场,两个到期日。注意深度那一栏——10 月的池子比 2 月深好几倍。
这两个资产是两笔不同的交易。 USDai 是普通美元,由 PYUSD 与美债支撑、背后挂着那本贷款账;它的 PT 支付 10.86%,评分 80。sUSDai 是质押版本,直接承担 GPU 信用风险;它的 PT 支付 12.09%,评分 75。从「有背书的美元」走到「那本贷款账上」,大约多三个点。这就是要做的选择,而且它足够干净。
两者都优先选 10 月,而不是 2 月。 2 月的 USDai 支付 7.57%,sUSDai 支付 9.95%——都低于 10 月,却要多承担四个月的 AI 资本开支周期信用风险。当期限结构走平甚至倒挂时,久期就是一份没人付钱给你的风险。10 月的池子也深得多,如果你需要提前走,它是更好的出口。
PT 在到期时与底层 1:1 收敛,所以持有到期能完全消除价格风险。提前卖出不行。
什么会让它失效: H200 的租赁价格持续下滑至每小时 2 美元附近——那意味着抵押品在重新定价,而不只是某个借款人经营困难。目前并没有。另一个更快到来的次级风险是:TVL 今年已经大致翻倍,而一本增长这么快的贷款账,意味着里面有不少是刚认识不久的借款人。
机制。 链上再保险保费。Re 承保真实的保险风险,用稳定币存款来提供资本,并把它切成两个份额。reUSD 是优先级,reUSDe 是次级——次级份额先吸收损失,只有在它被打光之后,优先级才开始承担。两者之间数个百分点的台阶不是赠品,而是坐在损失瀑布更下方的价格,而且报得很诚实。
优先级走 LP——即 Pendle 的流动性提供那条腿,赚取池子手续费与激励,是浮动而非固定利率——支付 9.01%,评分 71。次级走 PT 支付 18.33%,评分 67。
在次级这条腿上,选 PT 而不是 LP。 两者定价相差大约一个百分点——LP 在 17.40%——而当固定端与浮动端持平时,固定端严格更优:PT 在你买入那一刻就锁定回报,而 LP 的收益取决于未来数月的池子利用率。这等于有人白送你一份确定性。
什么会让它失效: PT 锁定的是收益,不是信用。理赔糟糕的一年意味着赎回价低于面值,而这个仓位会一路穿过大西洋飓风季的尾段。一次严重的登陆,正是次级份额存在的意义所在,而 12 月还不足以把这段时间甩在身后。
机制。 两者都是由带股息的优先股超额抵押的合成美元,其中占主导的是 STRC——Strategy 的浮动利率永续优先股,设计上锚定 100 美元面值。Apyx 把它封装成 apxUSD/apyUSD;Saturn 把它封装成 USDat/sUSDat。你赚到的是优先股的股息,被封装结构放大,再减去市场为这层封装本身的风险所收的费用。
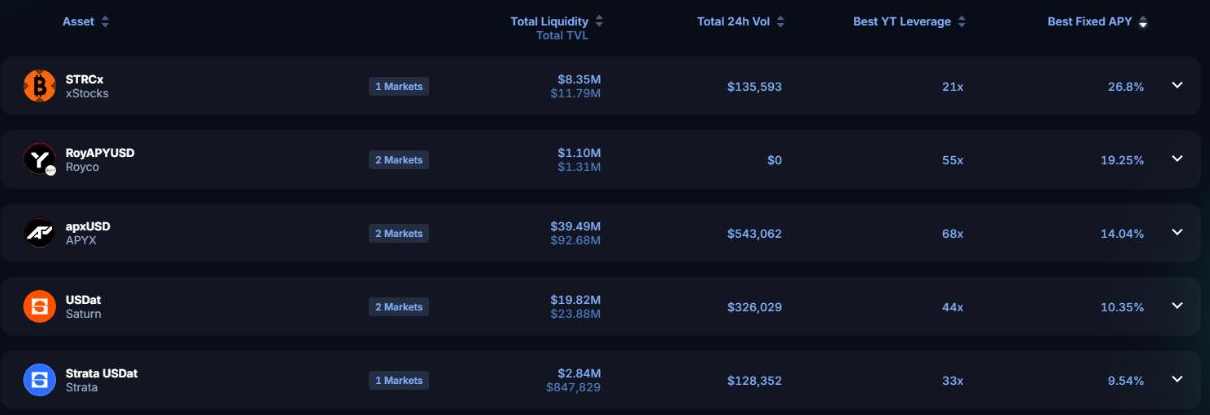 Pendle 上的 STRC 家族。区分这几行的是流动性,不是收益率。
以太坊上 11 月到期的 PT-apyUSD 支付 14.59%,评分 59。它不需要跨链——直接在主网换成 apyUSD 再买 PT。它是两者中更好上手的那个,也是掩护更薄的那个:Apyx 的池子流动性明显下滑,而一个池子在缩小的杠杆优先股封装,进场容易、离场别扭。
Monad 上 1 月到期的 PT-sUSDat 支付 17.41%,评分 42——看板上最高的利率配最低的分数,这不是巧合。它超出大约 12% 的那部分,基本上是 Monad 在为自己链上的流动性买单,而不是 Saturn 赚得更多。套用激励规则:按补贴停掉的那天来定仓位,而不是按它还在发的那天。你还得跨链,而跨链正是大多数人低估的那一步。
什么会让它失效: STRC 脱锚。要盯的是这个假设,而不是收益率。Strategy 正在用现金回购优先股,而它依然在 100 美元以下交易,与此同时 Strive 的 SATA 靠更高的股息率守住了面值——这意味着边际买家有别的地方可去。封装层的波动比抵押品本身大得多:apxUSD 曾在一轮抛售中跌到 0.90–0.93 美元附近。再加上 apyUSD 解封约有 20 天冷却期,以及它是一个我们尚未评级的年轻资产。仓位要小,检查要勤。
在空投之前买入 YT——即收益代币,Pendle 的另一条腿,它把一个仓位产生的全部收益和激励都付给你,而在到期时价值正好归零——是本指南中波动最大的操作。它不设安全评分,因为该评分衡量的是收益型仓位,而这是一笔押注代币价格的交易。空投不及预期,你会亏掉大部分本金。
USD.AI 是我们愿意做的那一个。 CHIP 的完全稀释估值已从低点大致翻倍,截至 9 月 11 日约为 4.54 亿美元,TVL 接近 5.54 亿美元,赛季在 10 月 15 日结束——大约还有五周。窗口短,这就是全部论据:对一个背后有真实运转的借贷业务、又刚拿到 1 亿美元额度的代币来说,五周不足以让它崩掉,而已经赚到的积分也基本尘埃落定。想稳一点就买 sUSDai 的 YT,想激进就买 USDai 的 YT,并优先选择在空投日期当天或之前到期的市场。
两条反向的提醒。USD.AI 刚刚加入了 Fluid 的循环杠杆积分计划,这会铸出新积分、稀释已有积分——只剩五周,这份稀释是有上限的,但不是零。另外,整个论据完全建立在 CHIP 守住价格之上。动手之前请自己建模:USD.AI 计算器。
APYX 和 Saturn 我们不碰。 APYX 的 TGE 已经锁定在 10 月 13 日且不会再改,时间风险因此消失——但开盘估值确实无从判断,最好的耕作窗口其实是 8 月那个到期日,而且它的积分系统没有任何像样的审计。它一再在新的链(Base、Solana、BNB)上开新市场并给出更高的点数来吸引资金,而每开一个,都在稀释所有已经在里面的人。Saturn 的赛季现在要到 12 月 8 日,这把一笔五周的交易变成了一笔三个月的交易,而不确定性一点没少。两者都不是坏协议。但现在买它们的 YT,风险收益比都不好。APYX 计算器。
一份收益指南里最不舒服的结论:在当前这个点位,现货是更好的交易。
比特币从 7.7 万涨到 10 万,一年 25%。看板上最安全的那几行支付的是政策利率。支付 6–10% 的那几行带着需要你主动盯的信用风险,支付 20% 以上的那几行带着清算线。没有一个是 25%。这个差距不是「放弃 DeFi 收益」的理由——它是「把收益的用途说清楚」的理由,而收益的用途,是组合里那部分不该乱动的钱。
如果你想要比 25% 更多,在现货上开 2–3 倍永续杠杆,是比一个杠杆优先股封装更容易看懂的方式,因为你能看见清算价、也能补保证金。请留出真正的保证金余量应付极端插针;这个市场在六周之内已经给过两次了。
我们也在关注 HYPE,会另外写一篇。它现在处在历史新高、社区关注度拉满——通常这正是该把目光移开的时刻——而我们认为它恰恰是值得再看一眼的那一个。
本文仅供参考,不构成投资建议。收益率、到期日、借款利率与风险状况变化很快——投资前请在链上核实当前数据,且永远不要投入超过你能承受损失的资金。
按风险调整后看,领先的是对 USD.AI 的 GPU 借贷账本的固定利率敞口:10 月到期的 PT-USDai 给到 10.86%,安全评分 80;PT-sUSDai 给到 12.09%,评分 75。其后是链上再保险的 PT-reUSDe,18.33%,评分 67;PT-apyUSD 14.59%,评分 59;以及 Monad 上的 PT-sUSDat 17.41%——看板上最高的利率配最低的 42 分,这不是巧合。
2026 年 8 月 28 日,Bullish 向 USD.AI 提供了 1 亿美元的稳定币债务额度,并表示有意上线 sUSDai。后半句和前半句一样重要:一个中心化场所给这个资产报价,意味着存在一条不依赖链上池子的退出通道。在此前几天,英伟达公布了 962 亿美元的季度业绩,数据中心收入同比增长 117%,并对 FY2028 给出约 70% 的增长指引,同时明确说明该指引受供给约束——也就是说,为这些贷款作抵押的 GPU,被租出去的速度快过它们被造出来的速度。
9 月时还没有。Strategy 在 8 月 31 日至 9 月 7 日之间以约 97.48 美元的均价回购了 1,810,885 股 STRC,耗资 1.763 亿美元,授权额度还剩约 11.9 亿美元,而且用的是现金而非出售比特币。当时价格仍未回到面值,同时 Strive 的 SATA 以更高的股息率守住了面值——意味着边际买家有别的地方可去。对任何持有 STRC 抵押封装资产的人来说,买盘与 100 美元之间的这个缺口,就是这笔交易的全部。
不是因为它们坏掉了。sUSDS/USDT 和 apyUSD 的循环仓位当时仍在正常支付,但固定利率的那几行已经能给出可比的钱,而且不附带清算线——这让杠杆变成了一件没人付钱给你的事。背后的规则在每一期都成立:在高杠杆下,让你爆仓的是借款利率而不是抵押品,而除非真的有人为此付钱,否则你不应该接下这份敞口。

从一线实操者转型的分析师,长期追踪激励、流动性与资本流动如何塑造 DeFi 协议。


