Hyperliquid 是一家拥有自己公链的交易所,HYPE 也是 DeFi 里少数几个费用真正流向持币者的代币。但这个比例在四个季度里已经从 94% 降到 74%。五条业务线、三档情景,以及当前价格早已假定的那个数字。


2026 年 9 月 19 日,HYPE 创下 $94.48 的历史新高——就在 Hyperliquid 上线原生借贷的第二天。以 $92.22 计算,这个代币背负着 205 亿美元市值,对应约 7.55 亿美元的年化费用,也就是 27.2 倍的市价费用比,远高于它绝大部分时间的交易区间。
对一个收入已从峰值下滑 43% 的生意来说,这是个很奇怪的位置。
两件事同时为真,把它们对上就是本文的全部工作。这是《如何给 DeFi 代币估值》那套框架在单一标的上的应用:先弄清这门生意到底是什么,再问价格已经替它假定了什么。
大多数去中心化交易所,本质上是租用别人区块链空间的应用。Hyperliquid 反其道而行:它自建了一条 L1,而这条链唯一的任务就是跑一个订单簿。撮合发生在名为 HyperCore 的原生执行环境里;另有一层通用 EVM——HyperEVM——承载周边的 DeFi 生态。
实际结果是,Hyperliquid 拥有一个真正的中央限价订单簿,具备交易所级别的延迟,而不是一个假装成订单簿的 AMM。这也是为什么它抢的是中心化交易所的份额,而不是其他 DEX 的份额;如今它在链上永续成交量中的占比,视你采信谁的口径,从 13% 到 44% 不等——这个区间值得记住,因为所有自下而上的 HYPE 估值都建立在它之上。
多数 HYPE 分析犯的错,是把这个协议当成"一家永续交易所外加一个代币"。截至 2026 年 9 月,它有五条截然不同的收入线,彼此之间几乎没有共同点:
| 业务线 | 是什么 | 上线时间 | 当前体量 | 流向持币者的比例 |
|---|---|---|---|---|
| 加密永续 + 现货 | 最初的订单簿 | 2024 年 11 月 | 全口径约 7.55 亿/年 | 协议份额的约 99% |
| HIP-3 建设者市场 | 质押 50 万 HYPE 即可部署永续市场,多为代币化股票与 RWA | 2025 年 10 月 | 占平台成交量 60% 以上 | 49.5%——部署方拿走一半 |
| HIP-4 结果市场 | 原生预测市场 | 2026 年 5 月 | 约 1,000 个市场,量仍很小 | 约 60%(混合) |
| AQAv2 储备收益 | 平台上 USDC 储备收益的约 90% | 2026 年 8 月 | 每 30 天约 1,100–1,300 万 | 约 99% |
| 原生借贷 | 以 HYPE 或 BTC 抵押借出 USDC/USDT | 2026 年 9 月 18 日 | 首日借出 2.69 亿 | 尚无法衡量 |
第一到第三条是成交量生意:它们随加密投机起落。AQAv2 不是。 它的收入等于交易所上的美元余额乘以国债利率,这让它成为唯一一条在加密寒冬里不会崩塌的收入——同时也很尴尬地,是唯一一条在牛市降息时反而变差的收入。
借贷业务在本文写作的前一天才上线,是最新也最少被理解的一条。它的意义有两重:直接赚取利差,同时把更多 USDC 吸到平台上——而那正是 AQAv2 计息的基数。
这正是 HYPE 区别于多数治理代币的地方。协议费用份额的约 99% 被导入 Assistance Fund,在公开市场买入 HYPE 并持有,其中一部分经治理批准销毁。总供应量已从创世的 10 亿降到 9.553 亿——约 4,470 万枚、即 4.5% 被永久移除。
所以 HYPE 在法律意义上不是现金流请求权,但在机制意义上是:收入自动转化为买盘,不需要再投一次票。按我们的捕获分类,这让它落在过渡型而非现金流型——机制既真实又规模可观,但还年轻到没有完整穿越过一轮熊市。
下面是全文最重要的一张表。它衡量的不是费用增长,而是费用中真正抵达持币者的比例,按季度取自 DefiLlama:
| 季度 | 协议费用 | 持币者收入 | 捕获率 |
|---|---|---|---|
| 2025 Q2 | $180.4M | $169.8M | 94.2% |
| 2025 Q3 | $356.7M | $289.8M | 81.3% |
| 2025 Q4 | $295.0M | $226.1M | 76.6% |
| 2026 Q1 | $217.5M | $165.3M | 76.0% |
| 2026 Q2 | $201.8M | $148.6M | 73.6% |
| 2026 Q3(至今) | $164.5M | $122.5M | 74.4% |
两件事同时发生,而它们本就是同一件事。费用较 2025 Q3 峰值下滑 43%——同时抵达持币者的那一份从 94% 降到 74%。回购规模从每季约 2.9 亿降到 1.49 亿,跌幅比造成它的收入跌幅更陡。
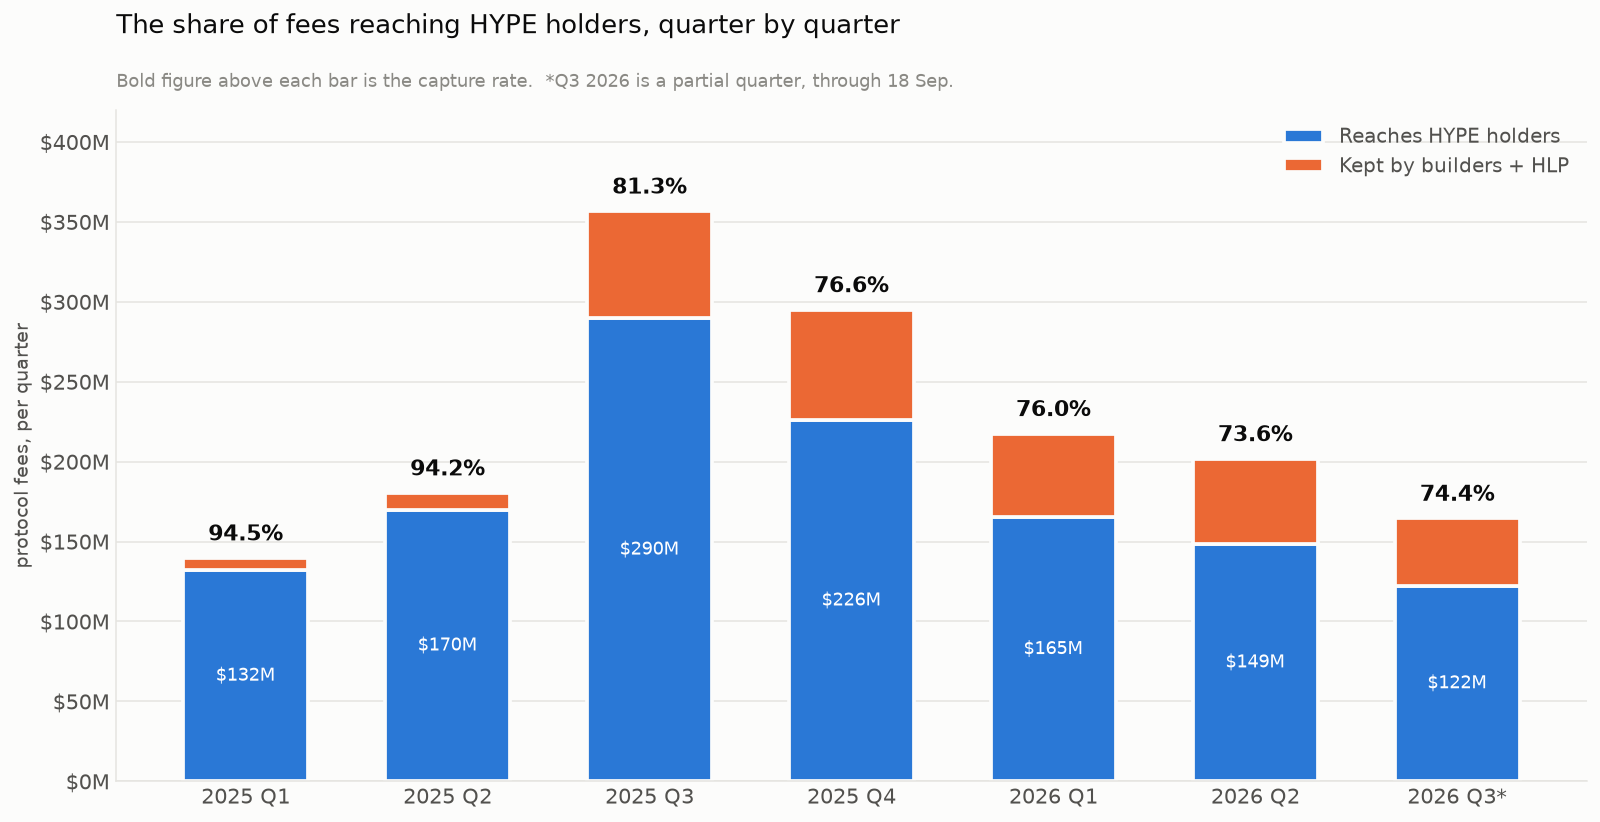
同一张图同时说了两件事。柱子在变矮——那是 43% 的收入下滑;橙色那块在变厚——那是捕获率从 94.5% 降到 74.4%。2026 Q3 是不完整季度,柱高要谨慎解读,柱子上方那个百分比才是诚实的数字。
机制就是 HIP-3。建设者部署的市场要把全部交易费的一半付给部署方,而这类市场从 2026 年初约占 Hyperliquid 成交量的 2%,一路涨到今天的 60% 以上。协议的增长引擎和它的收入漏口是同一个产品。这在账面上看得见:2026 年 8 月,永续适配器的供给侧收入是 1,487 万,对应 6,452 万的费用——占 23%,而 2025 年 7 月这个比例约为 3%。
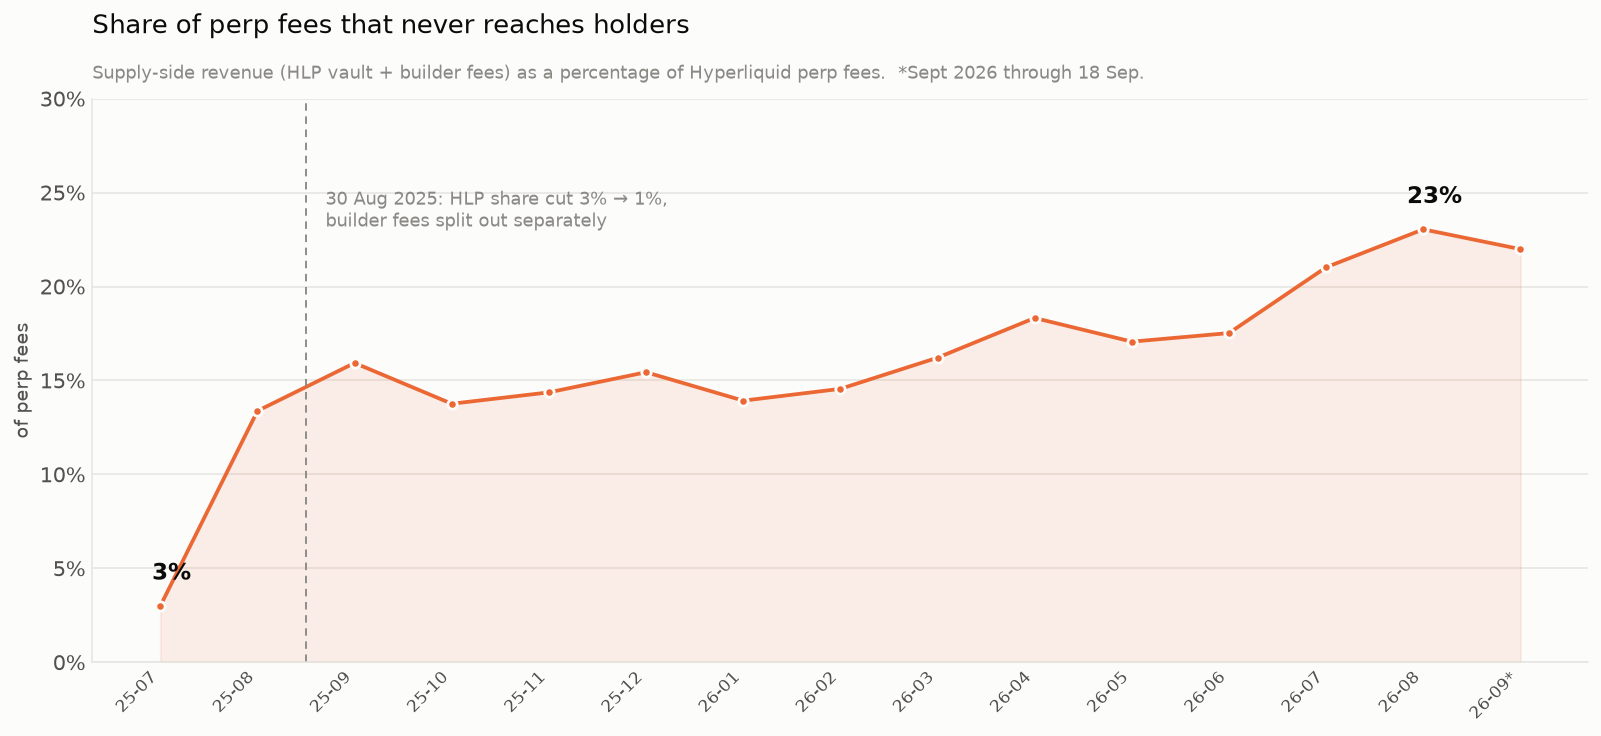
逐月看这个漏口。2025 年 8 月那一级台阶是规则变更,不是趋势——但在那之后的一切都是趋势。自 2026 年 1 月起,这条线只朝一个方向走。
Synthetix 创始人 Kain Warwick 说得很直接:"Hyperliquid 最后落在 50% 的费用分成,这有点疯狂。我看不出这怎么可持续。"
上面还叠着一个集中度问题。单一建设者 trade.xyz 掌握着 HIP-3 超过 90% 的未平仓合约。这门生意里增长最快的那一半,目前依赖于一个交易对手。
本模型早先的内部版本认为,DefiLlama 的 Hyperliquid 数字不包含 HIP-3,因此低估了这门生意。这已经不成立了。 hyperliquid-perps 适配器现在明确写着统计"加密与 HIP-3 部署市场的永续交易费 + 建设者费用",只在持币者收入那一行把建设者费用剔除。这一改动发生在 2026 年 4 月至 7 月之间。
需要精确说明这件事推翻了什么、又没推翻什么。下文的情景是用成交量 × 费率自下而上搭出来的,而不是在今天这个数字上再加几条腿,所以它们的合计值依然成立。被推翻的是叙事框架:当 HIP-3 已经在基数里时,你不能再说报告口径低估了这门生意;你也不能把某档情景换算成"上一轮实测峰值的百分之多少",仿佛那个峰值只包含加密核心。适配器这次改动真正的作用,是让捕获率的侵蚀变得可见——这比一个更大的头条数字有用得多。
在做任何情景之前,先把问题倒过来问。按今天 205 亿的市值和 25 倍的终端市盈率,价格已经要求 8.21 亿美元的年度持币者收入——相当于协议当前水平的 1.47 倍。若用更保守的 20 倍,则要求 1.83 倍。
这是诚实的起点。HYPE 并没有被按"停滞"定价,它被按"盈利能力再恢复约一半"定价——那才是持币者的盈亏平衡点。
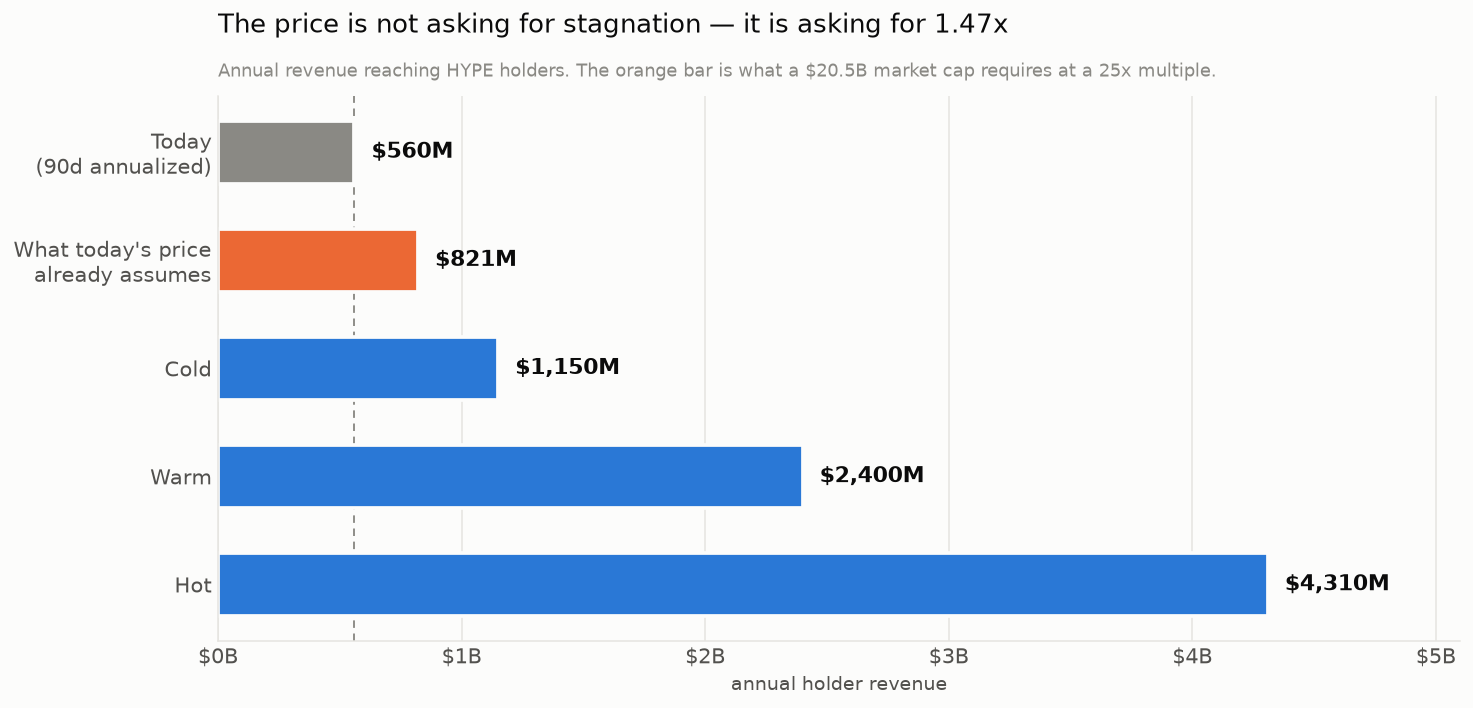
橙色那根不是预测,而是算术——它是 205 亿市值按 25 倍所要求的持币者收入,而它已经明显高于今天那根灰色的柱子。
这是绝大多数情景表会跳过的一步,所以这里把整个搭建过程摊开。冷、中、热不是"熊/基准/牛"这类情绪标签,也不是今天收入的某个倍数。 每一档都是一组针对若干可观察因子的明确取值,再逐腿相乘得出。改一个因子,就得到另一档——所谓情景,不过如此。
每一条成交量腿都可归结为同一个两项恒等式:
费用收入 = 名义成交量 × 有效费率
也就是说,一档情景永远只是关于这两件事的主张。所以我们先把费率钉死,因为每条腿都要乘上它。
| 输入 | 数值 | 来源 |
|---|---|---|
| 2025 全市场永续成交量 | $91.7T | CEX $85.3T + DEX $6.38T;DEX 占比 7.0% |
| Hyperliquid 2025 成交量 | $3.51T | $6.38T × 55%(HL 在 perp DEX 的份额) |
| Hyperliquid 2025 费用 | $971.6M | DefiLlama 月度序列加总 |
| 隐含有效费率 | 2.77 bps | $971.6M ÷ $3.51T |
交叉校验:Hyperliquid 的峰值季(2025 年 9–11 月)月均费用为 $113.8M。按 2.77 bps 反推,对应 每月 $411B 成交量,而当时的公开报道是"接近每月 $400B"。这个锚经得起自己的反向验算。
必须说清的保留:2.77 bps 是推导值而非实测值,它继承了那个 55% 份额假设的全部不确定性。份额取 50% 则变成 3.05 bps,取 60% 则变成 2.54 bps。而公开口径对 Hyperliquid 在 perp DEX 份额的估计从 39.5% 到 70% 不等——所以请把这个数字当作 ±10%,建立在它之上的一切同理。
朴素做法是"回到实测峰值的 0.8 / 1.0 / 1.3 倍"。我们拒绝它,因为那个峰值成立时 perp DEX 只占全市场的 7%,把它当天花板会系统性低估。改为拆成四个因子:
| 因子 | 冷 | 中 | 热 | 2025 实测 |
|---|---|---|---|---|
| 全市场永续成交量/年 | $92T | $105T | $130T | $91.7T |
| perp DEX 渗透率 | 10% | 14% | 18% | 7.0% |
| HL 在 perp DEX 的份额 | 40% | 45% | 50% | 55% |
| → Hyperliquid 成交量/年 | $3.68T | $6.62T | $11.70T | $3.51T |
| 有效费率 | 3.0 bps | 2.6 bps | 2.2 bps | 2.77 bps |
| 腿 1 费用 | $1,168M | $1,820M | $2,723M | $972M |
有两处设计选择值得辩护。其一,每一档里 Hyperliquid 的份额都随市场变大而下降——竞争是被假设进去的,而不是被许愿消失的。其二,费率随成交量上升而压缩,这不是一个悲观旋钮,而是算术上的必然:Hyperliquid 的费率分层按 14 天成交量计算,量大的交易者会自动滑向更低的 taker 档位,而竞争对手已经跑出过 0% 的标准 taker 费率。一个让成交量翻三倍、却把费率钉死的情景,是自相矛盾的。腿 1 还含现货订单簿加 HLP 的 +5.8% 加成,按过去一年口径实测。
| 腿 | 驱动变量 | 冷 | 中 | 热 | 依据 |
|---|---|---|---|---|---|
| HIP-3 | 成交量倍数 | 2× | 5× | 12× | 基于当前 $1.33T/年名义量 |
| 有效费率 | 1.0 bps | 1.5 bps | 1.5 bps | 对比今天 0.49 bps;1.5 bps ≈ 官方宣布的 3 倍提价 | |
| 费用 | $267M | $1,000M | $2,400M | 占 CME + Nasdaq 合计 $6.2B 费池的 4% / 16% / 39% | |
| HIP-4 | 成交量份额 | 5% | 15% | 30% | 基于 $607B/年的预测市场池 |
| 有效费率 | 30 bps | 40 bps | 50 bps | Kalshi 抽成 114 bps;HIP-4 开仓零费 | |
| 费用 | $91M | $364M | $911M | ||
| AQAv2 | USDC 余额 | $5B | $12B | $20B | 当前平台上约 $5–5.5B |
| 储备收益率 | 2.0% | 3.0% | 3.0% | × 90% 协议分成 | |
| 收入 | $90M | $324M | $540M |
HIP-3 对标的是收入而非名义量——CME 的名义量由超低费率的利率产品主导,拿量比量会严重误导。即便是热档,也只主张拿下 CME 与 Nasdaq 合计费池的 39%。
热档的 AQAv2 刻意把收益率压在 3.0% 而不是往上推,因为加密大涨通常伴随降息。你不能在同一列里同时最大化"加密狂热"和"高利率"。
持币者收入不是总额乘以某一个数。每条腿留下的比例不同,所以要分别加权——正是这一步,使得混合捕获率随业务结构变化而下降:
| 腿 | 捕获率 | 冷 | 中 | 热 |
|---|---|---|---|---|
| 加密核心 | 75% | $1,168M | $1,820M | $2,723M |
| HIP-3 | 49.5% | $267M | $1,000M | $2,400M |
| HIP-4 | 60% | $91M | $364M | $911M |
| AQAv2 | 99% | $90M | $324M | $540M |
| 费用合计 | $1.62B | $3.51B | $6.57B | |
| 持币者收入 | $1.15B | $2.40B | $4.31B | |
| 混合捕获率 | 71.3% | 68.4% | 65.6% | |
| 加密核心占费用比重 | 72% | 52% | 41% |
HIP-3 的 49.5% 不是主观判断:按协议设计部署方拿走 50%,剩下的 99% 进 Assistance Fund。AQAv2 的 99% 同理是结构性的——它直接进入基金,没有需要分账的对手方。
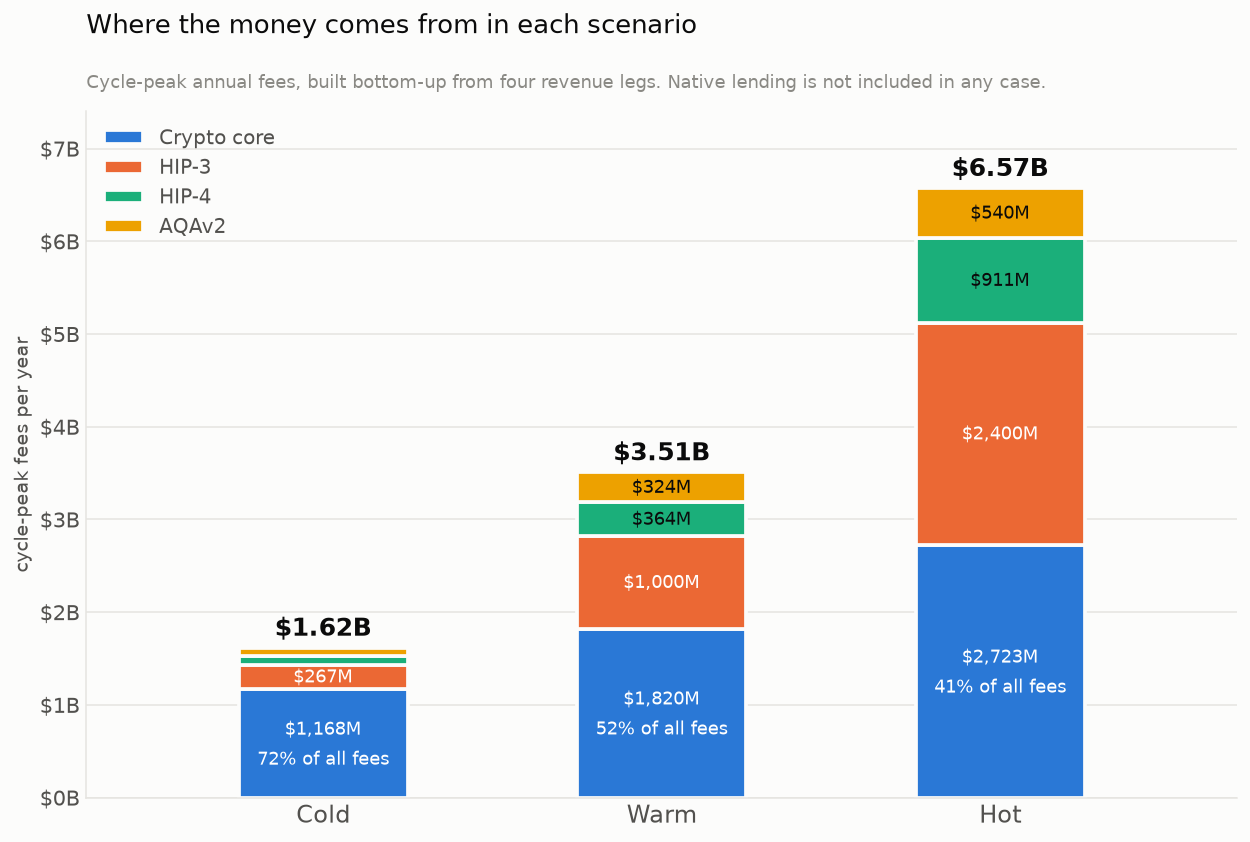
每一档情景实际上在主张什么。盯住蓝色那块:它在冷档占 72%,在热档只占 41%。多头论点赌的是另外三种颜色。
| 冷 | 中 | 热 | |
|---|---|---|---|
| 持币者收入 | $1.15B | $2.40B | $4.31B |
| 终端倍数 | 25 倍 | 25 倍 | 25 倍 |
| 净稀释 | 1.00 | 1.00 | 1.00 |
| 隐含市值 | $28.8B | $60.0B | $107.8B |
| 隐含币价 | $129 | $270 | $484 |
| 相对今天 $92.22 | +40% | +192% | +425% |
之所以要这样搭建,就是为了让你能看清二者的分界:
| 输入 | 属性 |
|---|---|
| 2025 年费用、各捕获率、当前成交量与余额 | 实测——DefiLlama、CoinGecko、协议设计 |
| 2.77 bps 这个锚 | 推导值,在一个有争议的份额假设上 ±10% |
| 市场规模、DEX 渗透率、HL 份额、费率压缩 | 判断——情景真正存在的地方 |
| HIP-3 与 HIP-4 的成交量倍数 | 判断,而且是最薄弱的一环——HIP-4 几乎没有历史 |
| 终端倍数 | 判断,而且它对结果的影响比上面任何一项都大 |
先读汇总表里的结构那一行,再读价格那一行。在中档里,加密订单簿——也就是所有人说"Hyperliquid"时真正指的那个东西——已经不到这门生意的一半。热档里只剩 41%。这个代币的多头论点,明确是在赌代币化股票、预测市场和国债收益成为它的主体。
还要注意捕获率的方向。它随生意变大而下降,因为增长最快的那几条线,恰恰是部署方要分走一半的那几条。在这里,"收入更多"和"每枚代币分到更少"是同一个趋势。
有一处遗漏必须直说:这三档都不包含借贷业务,它 2026 年 9 月 18 日才上线,没有可外推的历史。就这一点而言,三档都是偏保守的——但新增一条腿救不了一个问题出在捕获率上的论点,因为借贷收入同样要面对"最后谁拿走"这个问题。
终端倍数是多数加密估值偷偷夹带乐观的地方。四组参照:
| 参照 | 倍数 | 说明 |
|---|---|---|
| HYPE 自身市价费用比,过去 365 天 | 6.2 倍 至 18.1 倍 | p10 至 p90。今天是 27.2 倍——高于自身整个区间。 |
| DeFi 同组,12 个代币 | 23 倍 / 31 倍 / 49 倍 | 下四分位 / 中位 / 上四分位 |
| TradFi 交易所(CME、ICE) | 19 倍 至 23 倍 | 成熟的垄断型交易所生意 |
| Coinbase,2026 预期 | 38.8 倍 | 加密原生、强周期性的可比公司 |
我们取 25 倍——接近同组下四分位,也是 ICE 的十年中位数。把周期峰值盈利配上周期峰值倍数,是加密估值里最常见的错误,那是双重计价。用 20 倍,中档是 +134% 而非 +192%;用 30 倍则是 +251%。倍数假设对结果的影响,比费用假设更大。
还有一点反直觉:熊市里的市盈率会上升,不会下降。 Aave 在 2023 年——它盈利最差的一年——交易在 75 倍,因为分母塌得比价格更快。熊市真正压缩的是绝对市值,不是倍数。
任何关于 HYPE 供应的讨论,只要碰上 CT,就绕不开"Season 3"这几个字。所以有必要把传言和它底下那个数字分开。
传言部分: Hyperliquid 从未官方宣布过第三季空投。2026 年 9 月,随着 HyperEVM 增长和价格创新高,猜测重新升温。泡沫甚至变得很字面——9 月初,Machi Big Brother(Jeffrey Huang)推广了一个真的叫 "Season 3 (S3)" 的 Solana meme 币,宣称持有它能拿 HYPE。该币先冲高,随后几小时内回吐了约四分之三涨幅。带 S3 字样的东西,请照此对待。
但它底下那个数字是真的。 大约 38.888% 的 HYPE 总供应量仍被预留给社区奖励与未来释放——尚未分配、没有时间表,完全由基金会自行裁量。这个悬顶比所有人盯着解锁日历看的 23.8% 核心贡献者份额要大得多;而且与归属不同,它根本没有公开曲线。
它的作用是双向的,这也是它应当进入估值、而不只是列进风险清单的原因:
| 对 HYPE 的影响 | |
|---|---|
| 需求端 | 一个活着的空投预期会吸来成交量。农民为攒积分而交易、质押、使用 HyperEVM——这会把你正在估值的那个费用基数本身抬高。今天 7.55 亿里,有一部分是雇佣兵资金贡献的。 |
| 供给端 | 真正的分发就是增发。上文采用的 1.00 净稀释假设,完全没有考虑这种规模的裁量性社区解锁。 |
| 反身性 | 宣布了,费用基数短期受益,但流通量同时变大;永远不宣布,farming 的成交量最终会流向愿意付钱的场所。 |
诚实的处理方式是:这件事无法建模,只能标注出来。上文情景采用 1.00 净稀释,这一点有过去 90 天的实测供应数据支撑——回购与解锁大致打平。而一则 Season 3 公告会同时从两个方向推翻这个假设,且基金会之外没人知道规模和日期。如果你正在 farm 它,先读我们那篇《如何做雇佣兵资金》——这是教科书级的案例。
七件事,大致按破坏力排序:
Hyperliquid 是少数几个"真实收入"这个说法经得起检验的 DeFi 协议之一:钱从交易中进来,协议份额的 99% 被机械地转换成买入并销毁代币。在协议页面上,它确实筛选成一门真正的现金流生意,而不是一个挂着叙事的治理代币。
但你在 2026 年 9 月买入的这个资产,已经不是一年前那个资产了。它正在从一个留下所赚 94% 的加密订单簿,转变为一个只留下 74% 且还在下降的分发平台——更大、更多元、对代币化股票和国债收益的敞口更高,同时在每一美元成交量上对代币更不慷慨。
价格已经假定了持币者收入要回升 47%。从这里往后你能不能赚到钱,几乎完全取决于 HIP-3、HIP-4 和借贷的增长,能否跑赢它们自己正在侵蚀的那个捕获率。你可以在 DeFi 代币估值工具里自己跑一遍同样的拆解——费用峰值滑块就是放你自己假设的地方,也是唯一一个应该由你、而不是由我们来填的输入。
本文是情景算术,不是价格目标,其中任何内容都不构成投资建议。每一档情景都叠加了多个相互独立的乐观取值——市场规模、DEX 渗透、平台份额、费率、终端倍数——它们的联合概率远低于其中任何单独一项。
Hyperliquid 是一家拥有自己 Layer 1 公链的衍生品交易所。撮合发生在名为 HyperCore 的原生执行环境中,因此它拥有真正的中央限价订单簿,而不是 AMM。截至 2026 年 9 月,它有五条收入线:加密永续与现货、HIP-3 建设者部署市场、HIP-4 预测市场、USDC 储备收益 AQAv2,以及 2026 年 9 月 18 日上线的原生借贷。
能,但是机制意义上的,而非法律意义上的。协议费用份额的约 99% 被导入 Assistance Fund,在公开市场买入 HYPE 并持有,其中一部分经治理批准销毁。总供应量已从创世的 10 亿降至约 9.553 亿——约 4,470 万枚被永久移除。收入转化为买盘不需要再投一次票。
两件事同时发生。协议费用从 2025 年 Q3 的 3.567 亿美元降到 2026 年 Q2 的 2.018 亿美元,同期抵达持币者的比例也从 94.2% 降到 73.6%。季度回购规模从约 2.9 亿降到 1.49 亿。持币者收入的跌幅比费用跌幅更陡,因为 HIP-3 建设者在增长最快的市场上拿走了一半费用。
HIP-3 允许任何质押 50 万 HYPE 的人部署一个永续市场,标的多为代币化股票与真实世界资产。部署方保留 50% 的交易费,因此 HIP-3 毛费用里只有约 49.5% 抵达持币者,而加密核心业务约为 99%。建设者市场从 2026 年初约占平台成交量的 2% 涨到今天的 60% 以上——这正是捕获率随生意变大反而下降的原因。
官方没有。Hyperliquid 从未宣布过第三季空投,2026 年 9 月的讨论完全由社区推动——一个真的叫 Season 3 的 Solana meme 币曾以“持有可得 HYPE”为噱头被推广,随后几小时内回吐了约四分之三涨幅。底下真正实质的事实是:约 38.888% 的总供应量仍预留给社区奖励,没有时间表,完全由基金会裁量。
在 $92.22、205 亿美元市值下,按 25 倍终端市盈率计算,价格已经要求约 8.21 亿美元的年度持币者收入——约为协议当前水平的 1.47 倍。情景算术给出的冷档币价为 $129、中档 $270、热档 $484,分别对应 +40%、+192% 与 +425%。这些是区间边界,既不是概率,也不是价格目标。

从一线实践者转做分析,长期跟踪激励机制、流动性与资金流向如何塑造 DeFi 协议。


